Рассрочка появляется в посёлке обычно не как решение, а как уступка: покупатель говорит «сейчас всей суммы нет», менеджер идёт к руководителю, руководитель говорит «ну давайте частями». Через год у посёлка полтора десятка разных графиков, ни один из которых никто не считал, и кассовый разрыв, про который тоже никто не думал.
в 4 раза
упал спрос на ипотеку в ИЖС за 2025 год, доля ипотеки — с 60–70 % до 15–20 %
Разберём рассрочку как товар с ценой. Юридическую часть — как это оформляется, чем обеспечивается, что происходит при просрочке — здесь не трогаем: это к юристу, и решается она не в прайсе.
Почему рассрочка стала обычным делом
Две внешние причины, обе про деньги.
Первая — стоимость кредита. Ключевая ставка Банка России в 2025 году последовательно снижалась с 21 % до 16 %, летом 2026-го дошла до 14 %, и на заседании 11 сентября 2026 года была сохранена на уровне 14 % годовых. Это всё ещё дорогие деньги: покупатель, которому не хватает трети суммы, скорее договорится с продавцом, чем пойдёт в банк.
Вторая — доступность ипотеки. После ужесточения требований с 1 февраля 2026 года, по оценке риелторской компании, приведённой деловым изданием, доступный ипотечный кредит сократился примерно с 12 млн до 6–7 млн ₽; там же прозвучала оценка, что до 80 % сделок на загородном рынке проходят благодаря рассрочкам сроком до года. Оценка одной компании, без опубликованной методики — принимать её за рыночную долю нельзя, но направление подтверждается и другими наблюдениями практиков.
Для продавца земли отсюда следует простая вещь: рассрочка — это не жест доброй воли, а инструмент, который расширяет круг покупателей. И как у любого инструмента, у него есть цена, которую надо посчитать.
Три параметра, и все три ваши
Первый взнос. По описаниям рыночной практики за 2025 год рассрочка от застройщика на землю встречается с первоначальным взносом от 10 до 50 %; финансовые издания называют типичным порог от 30 %. Чем меньше взнос, тем больше ваших денег заперто в лоте и тем выше риск, что покупатель выйдет из сделки на полпути.
Срок. Публикации о рассрочке от застройщика называют сроки вплоть до 10 лет. Для земли это экзотика: практический горизонт — от полугода до двух лет, и именно короткие рассрочки чаще всего упоминаются практиками сегодня.
Удорожание. Беспроцентная рассрочка — это рассрочка, стоимость которой вы уже зашили в цену или отдали из маржи. Третьего не бывает.
| Схема | Взнос | Срок | Кому подходит | Чем опасна |
|---|---|---|---|---|
| Короткая беспроцентная | 50 % | 3–6 месяцев | покупателю, который продаёт квартиру | почти ничем, если взнос настоящий |
| Годовая | 30 % | 12 месяцев | большинству | требует дисциплины по напоминаниям |
| Длинная с удорожанием | 20–30 % | 18–24 месяца | покупателю, который строится параллельно | цена растёт, и лот становится несравнимым с соседними |
| Символический взнос | 10 % | любой | почти никому | лот заперт, а выход покупателя обнуляет сезон |
Во что рассрочка обходится вам
Считается это в три строки, и посчитать надо до того, как называть условия.
Стоимость денег. Вы не получили сумму сегодня и не пустили её в оборот. Простая оценка:
Стоимость рассрочки ≈ средний остаток долга × ваша годовая стоимость денег × срок в годах
Средний остаток для равномерных платежей — примерно половина суммы после первого взноса. Ваша стоимость денег — это либо ставка, по которой вы занимаете, либо доходность, которую эти деньги принесли бы в проекте; если ориентироваться не на что, отталкивайтесь от ключевой ставки как от нижней границы.
Пример счёта, а не обещание. Лот 2 млн ₽, взнос 30 % (600 тыс. ₽), остаток 1,4 млн ₽ на год равными платежами. Средний остаток — около 700 тыс. ₽. При стоимости денег 14 % годовых рассрочка обходится примерно в 98 тыс. ₽ — почти 5 % цены лота. Это и есть минимальное удорожание, при котором вы ничего не теряете.
Риск невыхода на сделку. Часть покупателей не доходит до конца. Лот всё это время не продаётся другим, а вернуть его в продажу после разрыва — это ещё и потерянное время.
Административная нагрузка. График платежей нужно вести, напоминать, фиксировать. Это работа менеджера, и она не бесплатна.
Отсюда правило прайса: рассрочка и скидка не суммируются. Если покупатель получил рассрочку, он уже получил деньги во времени — по цене, которую вы посчитали выше. Дать сверху ещё и скидку значит заплатить дважды за одну сделку.
Что показать покупателю
Здесь работает не «условия рассрочки», а конкретный график с числами.
- Первый взнос суммой, а не процентом. «600 тысяч» понятнее, чем «тридцать процентов», и сразу проверяется на наличие денег.
- Каждый платёж с датой и суммой. Не «равными долями в течение года», а двенадцать строк.
- Итог с удорожанием и без. Покупатель имеет право видеть, во что ему обходится отсрочка. Скрытое удорожание вскрывается на первом же сравнении с соседним посёлком.
- Что происходит при досрочном погашении. Самый частый вопрос и самая частая недосказанность.
- Срок действия предложения. Расчёт по рассрочке живёт ровно столько, сколько живёт цена лота.
И то, чего в этом разговоре быть не должно: устных договорённостей о переносе платежей «если что». Они всегда возникают, и всегда — в момент, когда менеджер, который их дал, уже не работает.
Кому рассрочку лучше не давать
Рассрочка расширяет круг покупателей, но не любой покупатель её выдерживает. Четыре признака, при которых лучше предложить другое.
Взнос собирается в долг. Если первый взнос человек занимает, платить по графику ему придётся одновременно с этим долгом. Такая сделка рвётся чаще всего, и рвётся во втором-третьем платеже.
Параллельная стройка. Покупатель собирается платить за землю и строить дом одновременно. Арифметически это возможно, практически — стройка всегда дороже плана, и первым перестают платить за землю, потому что дом «уже почти».
Ожидание продажи другого объекта. «Продам квартиру и закрою». Продажа квартиры занимает месяцы и может не состояться в цене, на которую человек рассчитывал. Здесь работает не рассрочка, а короткая бронь с понятным сроком.
Просьба о минимальном взносе на максимальный срок. Чаще всего означает, что денег нет вовсе, а решение принято эмоционально. Лот при этом будет заперт, и заперт надолго.
Во всех четырёх случаях есть что предложить вместо рассрочки: лот дешевле, лот меньшей площади или бронь с коротким сроком. Это не отказ, а другой товар.
Как это устроено в КАПЭ
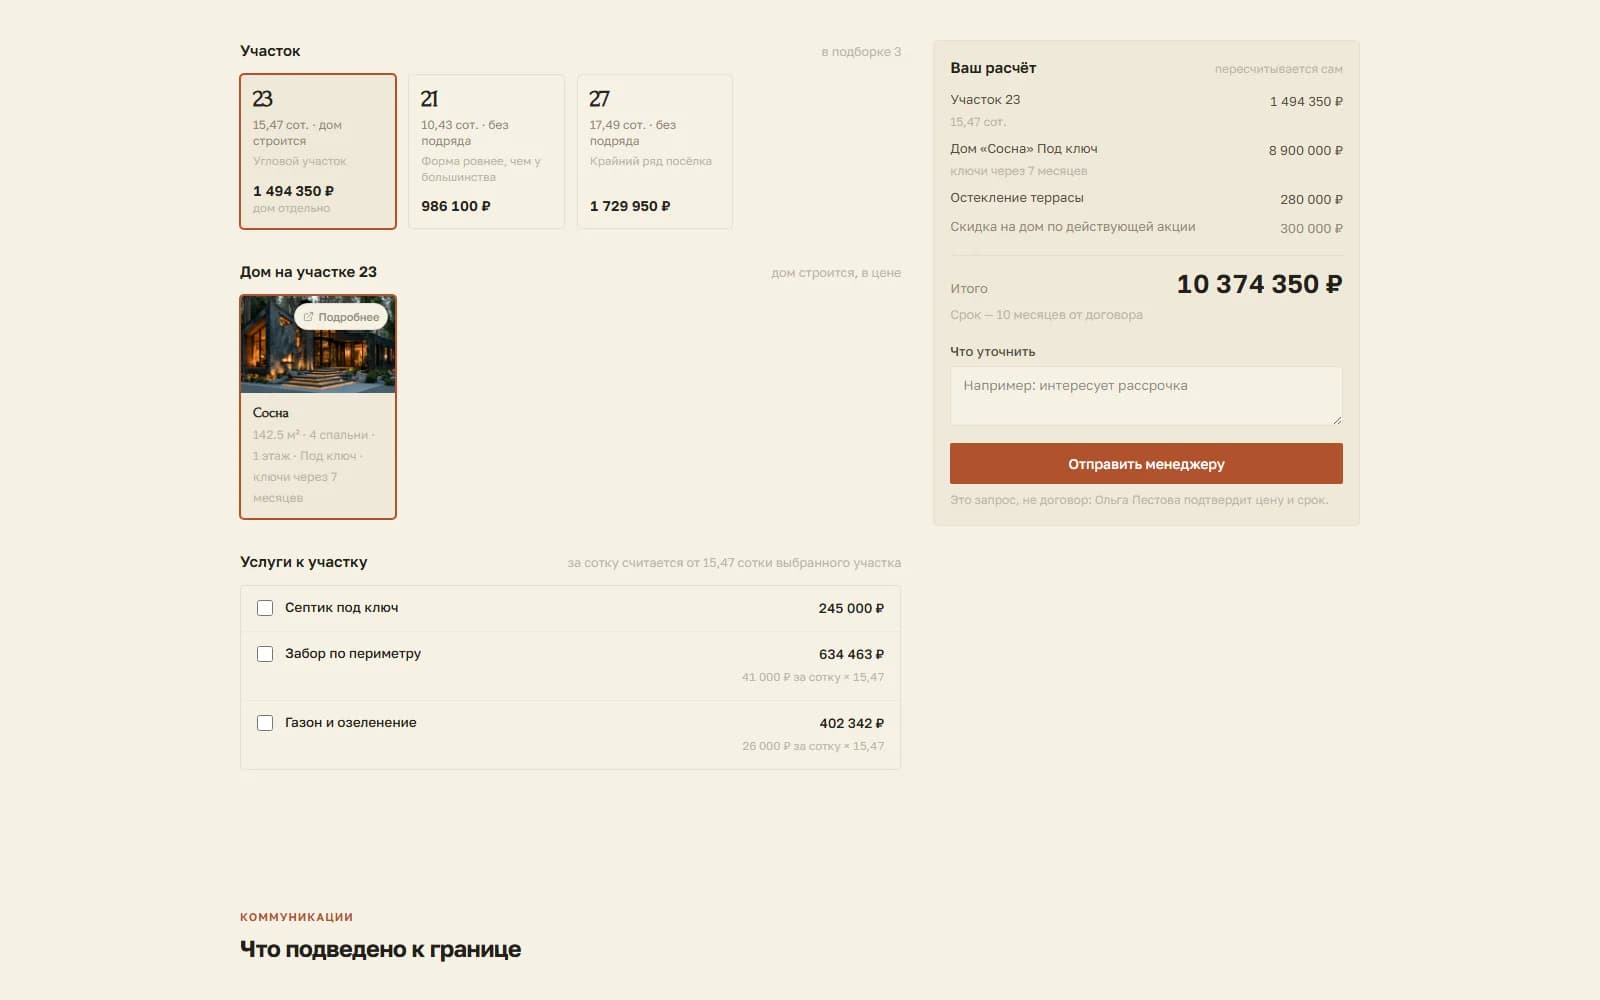
Прямо скажу, чего в кабинете нет: калькулятора рассрочки и графика платежей как отдельной сущности. Дом и участок здесь — товар с ценой, а не кредитный продукт, и делать вид, что мы считаем ваши денежные потоки, мы не будем.
Что есть и на что это опирается. Цена участка меняется только приказом: у изменения есть автор, дата, причина и список лотов, приказ не редактируется, а история цен только дописывается — стереть из неё строку нельзя. Для рассрочки это важнее, чем кажется: когда покупатель платит год, вопрос «по какой цене мы договаривались» возникает обязательно, и ответ на него должен лежать в истории, а не в памяти менеджера.
Второе — заморозка отправленного предложения. Покупатель открывает КП ссылкой, сам собирает свой вариант — участок, дом, услуги — и видит итог, который считает сервер. То, что уже отправлено, не меняется у него под рукой: цены заморожены намеренно. Правка создаёт новый черновик, а старая ссылка продолжает показывать старые цифры; отозвать предложение можно, подменить — нет. Если цены поменялись приказом, той же транзакцией живым отправленным КП обрезается срок действия, и менеджер видит в списке: «Остановлено · Цены изменились приказом №N». Скидка при этом ограничена двумя пределами — отдельно на землю и отдельно на дом с подрядом, — и сверх предела предложение не уйдёт без согласования. Это ровно тот механизм, который не даёт сложить рассрочку со скидкой незаметно. Как устроено предложение покупателю — на странице про КП покупателю.
Вопросы
Делать рассрочку беспроцентной или с удорожанием?
Считайте стоимость денег по формуле выше и смотрите, покрывает ли её ваша маржа. Короткая рассрочка на три-шесть месяцев с большим взносом обычно дешевле, чем возня с процентами, — её проще оставить беспроцентной и назвать это преимуществом. Рассрочка на полтора года без удорожания — это скидка, просто незаметная в прайсе.
Какой первый взнос считать безопасным?
Тот, после которого покупателю дороже выйти, чем доплатить. На практике это треть и больше. Взнос в 10 % не удерживает никого: человек уходит, лот стоял полгода, сезон потерян.
Можно ли давать рассрочку на лот, который и так хорошо продаётся?
Не нужно. Рассрочка — инструмент для лотов, которые стоят, и для покупателей, которых иначе не было бы. На ликвидном лоте она просто дарит покупателю деньги во времени там, где он заплатил бы сразу.
Как считать маржу по сделке в рассрочку?
Из цены вычесть стоимость денег за весь срок и административные расходы. Сделка на 2 млн ₽ с годовой рассрочкой при стоимости денег 14 % приносит примерно на 5 % меньше, чем та же сделка за наличные, — и сравнивать её надо именно в этом виде, иначе отчёт по марже будет врать в пользу рассрочки.
Что делать, если покупатель просит и рассрочку, и скидку?
Предложить выбор, а не сумму. «Или цена ниже, и платите сразу, или эта цена и платите частями» — честная развилка, которая при этом возвращает разговор в плоскость его выгоды. Согласие на оба сразу означает, что в цене изначально было заложено больше воздуха, чем вы думали.
Чек-лист по рассрочке
- [ ] Посчитана стоимость денег на весь срок рассрочки по формуле
- [ ] Минимальное удорожание известно и сравнено с маржой по лоту
- [ ] Первый взнос назван суммой, а не процентом, и он не меньше трети
- [ ] Срок ограничен и одинаков для всех, а не назначается в каждом разговоре заново
- [ ] Покупателю показан график: дата и сумма каждого платежа
- [ ] Показан итог с удорожанием и без
- [ ] Проговорено досрочное погашение
- [ ] Рассрочка и скидка не даются одновременно
- [ ] Цена, по которой заключена сделка, зафиксирована приказом и лежит в истории
- [ ] Отправленное предложение заморожено, и покупатель видит те цифры, которые получил
- [ ] Юридическую часть готовит юрист, а не отдел продаж
Как участок, дом и услуги складываются в один итог и где эта формула обычно ломается — в статье «Как считать цену участка с домом».